Conform StartupCafe: ANAF publică procedura pentru amnistia fiscală la TVA: Mii de firme pot beneficia de anularea datoriilor retroactive
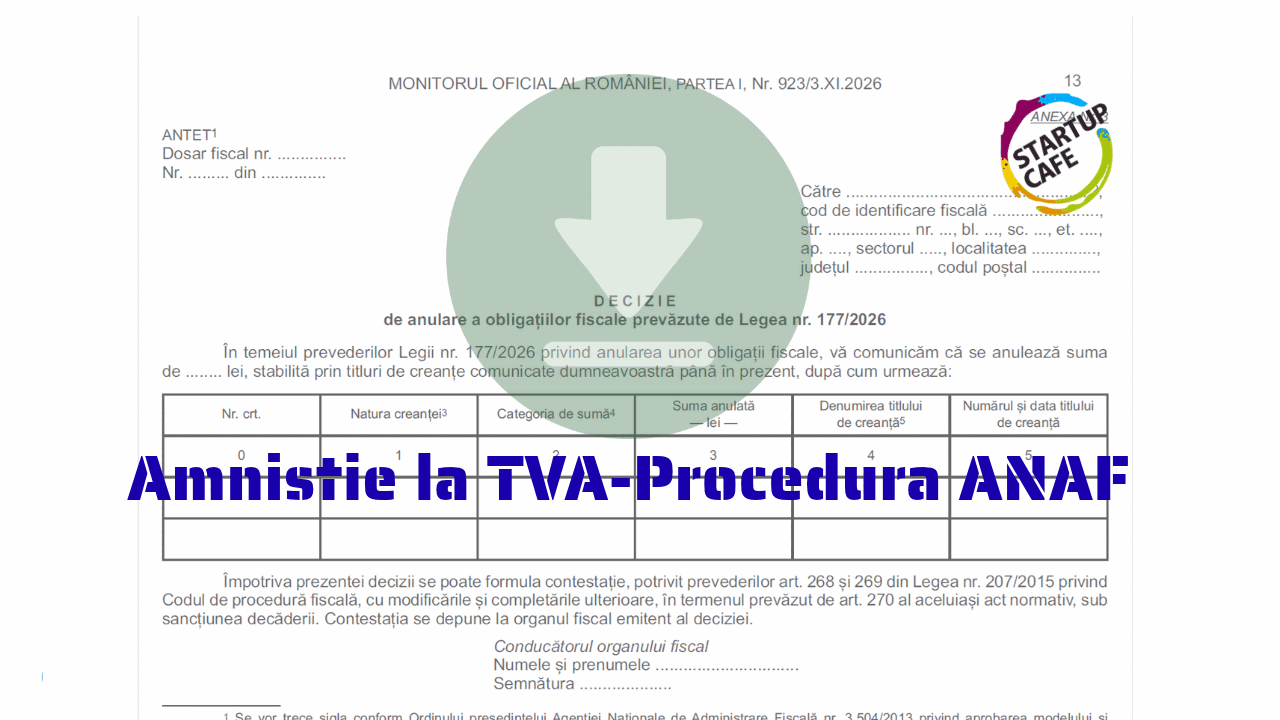
Președintele Agenției Naționale de Administrare Fiscală (ANAF) a publicat, marți, 3 noiembrie 2026, în Monitorul Oficial, ordinul prin care se stabilesc procedurile oficiale pentru amnistierea fiscală a firmelor românești cărora le-a fost anulat codul de TVA și li s-au cerut retroactiv, pe ultimii cinci ani, dări de TVA, dobânzi și penalități. Ordinul, nr. 1512/2026, cuprinde patru anexe procedurale și două formulare pentru decizia de anulare a obligațiilor de TVA și cererea de restituire, conform prevederilor Legii 177/2026.
Noua reglementare vine la peste două luni de la publicarea în Monitorul Oficial a Legii 177/2026, care stă la baza acestei măsuri. Termenul legal pentru emiterea procedurii era de 30 de zile de la intrarea în vigoare a legii, respectiv 27 august 2026.
Legea 177/2026 dispune anularea diferențelor de obligații fiscale principale reprezentând taxa pe valoarea adăugată și/sau obligațiile fiscale accesorii aferente, stabilite prin decizie de impunere, ca urmare a anulării înregistrării în scopuri de TVA, conform prevederilor Codului Fiscal. Măsura vizează perioadele fiscale cuprinse între 1 ianuarie 2019 și 28 august 2026.
Structura Ordinului ANAF și criteriile de aplicare
Ordinul ANAF 1512/2026 detaliază procedura de identificare și anulare a obligațiilor fiscale. Acesta include proceduri pentru întocmirea și transmiterea listelor cu obligațiile fiscale ce pot face obiectul anulării, atât pentru firmele afectate de anularea codului de TVA, cât și pentru cooperativele agricole.
Un element important în procedura de identificare a contribuabililor este utilizarea informațiilor din sistemele naționale RO e-Factura și RO e-Case de marcat electronice. ANAF va verifica în aceste sisteme dacă taxa pe valoarea adăugată a fost înscrisă distinct în facturile și bonurile fiscale emise în perioadele pentru care au fost emise decizii de impunere din oficiu. Se vor selecta numai acei contribuabili pentru care înregistrarea în scopuri de TVA a fost anulată din oficiu conform prevederilor Codului Fiscal.
Ordinul prevede, de asemenea, procedura pentru anularea obligațiilor fiscale și modalitatea de restituire a acestora, oferind contribuabililor afectați formulare specifice pentru decizia de anulare și cererea de restituire.
Avocata inițiatoare atrage atenția asupra unor aspecte rămase neacoperite
Alina Nica, avocata din București care a inițiat demersurile ce au condus la această amnistie fiscală, semnalează că, deși noul ordin ANAF reprezintă un pas important, anumite puncte sensibile nu au fost acoperite integral. Printre acestea se numără oprirea executărilor silite și a popririlor, calculul dobânzii cuvenite de la data plății și nu doar pentru restituirea întârziată, situația celor cărora li s-a atras răspunderea solidară, precum și cazul firmelor intrate în insolvență.
„Au rămas însă neacoperite exact alte puncte: oprirea executărilor silite și a popririlor, dobânda cuvenită de la data plății, nu doar pentru restituirea întârziată, situația celor cărora li s-a atras răspunderea solidară, firmele intrate în insolvență și lipsa unei căi rapide până la întocmirea listelor,” a declarat avocata pe o rețea de socializare. Ea a subliniat că aplicarea corectă a amnistiei va depinde, în continuare, de demersuri individuale.
Situația firmelor afectate de solicitările retroactive ale ANAF pe TVA a fost semnalată inclusiv de StartupCafe.ro, publicație citată și în expunerea de motive a legii inițiate de 29 de parlamentari. Aceasta a stat la baza adoptării Legii 177/2026, pentru aplicarea căreia ANAF a emis acum procedura necesară.nn
Sursa: StartupCafe